15 września 2026 r. Rada Ministrów przyjęła projekt ustawy o zmianie ustawy o podatkach i opłatach lokalnych, ustawy o podatku dochodowym od osób fizycznych oraz ustawy o podatku od czynności cywilnoprawnych, przedłożony przez Ministra Finansów i Gospodarki. Zgodnie z projektem opłata miejscowa będzie mogła być wprowadzona bez konieczności wykazywania korzystnych właściwości klimatycznych miejscowości. Pozostanie wymaganie posiadania walorów krajobrazowych oraz odpowiedniej bazy noclegowej. O wprowadzeniu opłaty zdecyduje rada gminy.
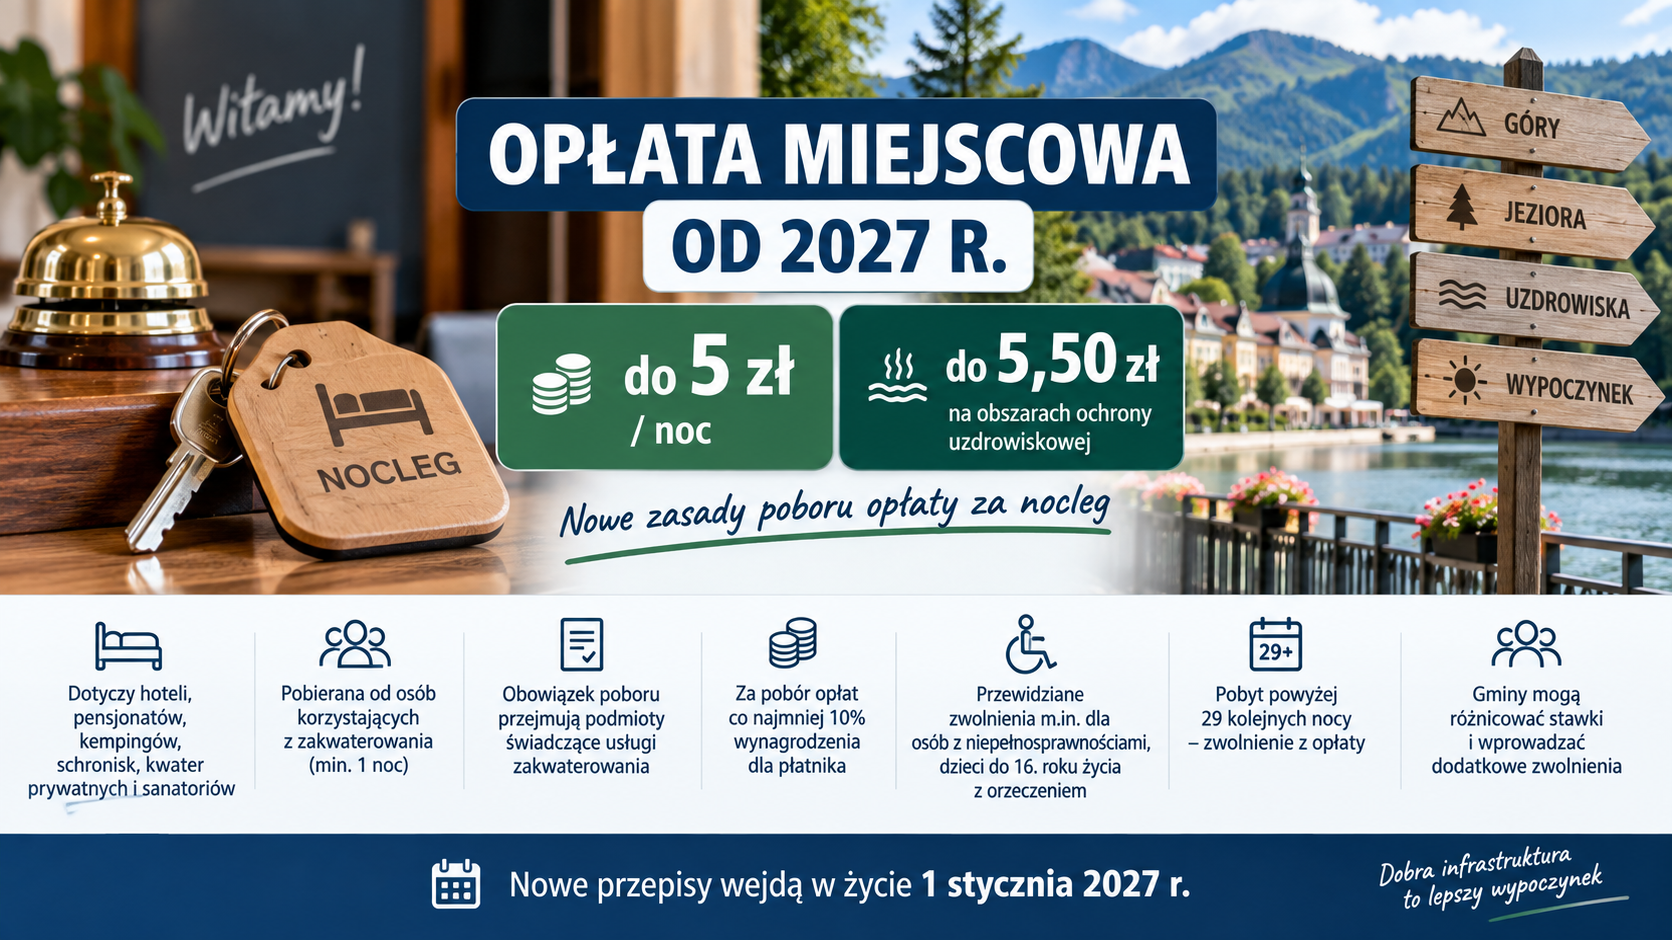
W 2027 r. maksymalna stawka opłaty miejscowej wyniesie 5 zł za noc, a na obszarach ochrony uzdrowiskowej 5,50 zł. Są to stawki maksymalne – ostateczną ich wysokość ustala rada gminy.
Opłata miejscowa i opłata uzdrowiskowa ma być pobierana od osób, którym przez co najmniej jedną noc świadczone są usługi zakwaterowania. Dotyczyć to będzie m.in. hoteli, pensjonatów, kempingów, schronisk, kwater prywatnych oraz sanatoriów. Nie będzie trzeba ustalać, czy ktoś przyjechał w celach turystycznych, zawodowych czy zdrowotnych.
Obowiązek poboru opłat przejmą podmioty świadczące usługi zakwaterowania. Zastąpi to obecny system inkasa, czyli pobierania opłat przez osoby lub podmioty wyznaczone przez gminę. Za terminowe przekazywanie prawidłowo pobranych opłat płatnik otrzyma wynagrodzenie w wysokości co najmniej 10 proc. pobranych opłat. Będzie też prowadził rejestr pobranych i niepobranych opłat.
Z opłat zwolnione będą osoby ze znacznym stopniem niepełnosprawności, dzieci do 16. roku życia z orzeczeniem o niepełnosprawności oraz osoby z umiarkowanym stopniem niepełnosprawności z dysfunkcją wzroku. Zwolnienie obejmie również jedną osobę towarzyszącą osobie niepełnosprawnej.
Osoby korzystające z zakwaterowania przez ponad 29 kolejnych nocy będą zwolnione z opłaty za cały okres pobytu.
Rozwiązanie ma dotyczyć m.in. osób przebywających w danej miejscowości w związku z pracą, pracą sezonową lub nauką.
Gminy będą mogły także różnicować stawki opłat i wprowadzać dodatkowe zwolnienia, np. ze względu na długość pobytu, porę roku, czy wiek osoby zobowiązanej do zapłaty.
Nowe przepisy mają wejść w życie 1 stycznia 2027 r.
Projekt ustawy z uzasadnieniem oraz informacją o przebiegu legislacyjnym dostępny jest: tutaj.
Niezależnie od tego jaki kształt będzie miała ostatecznie ustawa z pewnością sporym wyzwaniem, a jednocześnie dużym znakiem zapytania, będzie to, czy prezydent taką ustawę podpisze, czy też zawetuje.


 PRAWO TURYSTYCZNE
